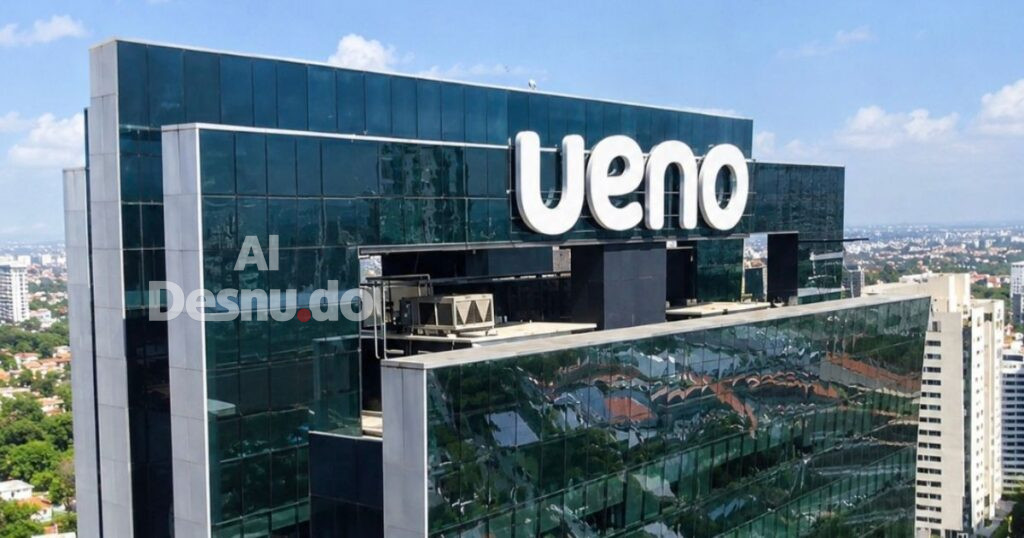
¿Te imaginas despertar una mañana, entrar a la aplicación de tu banco y descubrir que no puedes retirar tu dinero ni realizar transferencias? Una investigación sobre Ueno Bank en Paraguay plantea precisamente este escenario y abre un debate sobre la seguridad del sistema bancario en República Dominicana.
Según el análisis, Ueno Bank, una institución que había alcanzado casi tres millones de clientes, entró en un procedimiento de intervención el 2 de noviembre de 2026, después de que las autoridades financieras detectaran graves problemas en su solvencia.
La situación habría provocado restricciones en las operaciones bancarias y preocupación entre los depositantes. El caso también involucraría importantes recursos públicos, incluyendo fondos relacionados con jubilaciones y seguridad social.
El dinero público que manejaba Ueno Bank
Uno de los datos más llamativos de la investigación es que aproximadamente el 29 % de los depósitos de Ueno Bank procedía de instituciones públicas paraguayas. La cifra representaba unos 869 millones de dólares al cierre de junio de 2026.
El análisis señala que las autoridades detectaron problemas relacionados con préstamos a empresas vinculadas al grupo propietario del banco. También se identificaron deficiencias en determinados activos financieros que habrían afectado su verdadero respaldo patrimonial.
Pero aquí aparece un detalle que merece atención en República Dominicana. Una de las principales instituciones bancarias del país, propiedad del Estado dominicano, también registraba una participación del sector público equivalente al 29 % de sus captaciones, según datos atribuidos a Feller Rate correspondientes a mayo de 2026.
¿Podría ocurrir algo parecido en República Dominicana?
Aunque ambas instituciones presentan esa coincidencia porcentual, esto no significa que enfrenten los mismos problemas financieros. Las cifras corresponden a períodos y estructuras diferentes.
El banco estatal dominicano administra cuentas de millones de clientes, recibe recursos gubernamentales y mantiene operaciones financieras con instituciones públicas.
Sin embargo, existe una diferencia fundamental. Según el análisis, la entidad dominicana reportaba una solvencia de 19.1 %, considerablemente superior al 10 % mínimo exigido por las autoridades regulatorias.
Estos indicadores no muestran una situación equivalente a la descrita en Paraguay. Tampoco existen, en la documentación presentada, pruebas de que la institución dominicana esté atravesando una crisis de insolvencia.
República Dominicana ya conoce las consecuencias de una crisis bancaria
No podemos olvidar lo ocurrido en 2003 con el colapso de Baninter, una crisis que tuvo consecuencias importantes para la economía dominicana.
De acuerdo con los datos recogidos en la investigación, el rescate de tres instituciones financieras representó aproximadamente RD$101,686 millones, equivalentes al 20.3 % del producto interno bruto de aquel año.
Aquella experiencia demuestra por qué la supervisión bancaria, la transparencia y la protección del dinero de los ciudadanos son asuntos que deben tomarse con seriedad.
La verdadera preocupación no debería ser provocar temor entre los depositantes, sino conocer qué mecanismos existen para proteger sus ahorros y cómo responderían las autoridades ante una emergencia financiera de gran magnitud.
Porque cuando un banco que maneja millones de cuentas enfrenta problemas graves, las consecuencias pueden alcanzar a familias, empresas e instituciones públicas.
Y ante el escenario presentado en Paraguay surge una pregunta que merece respuesta: ¿estaría República Dominicana preparada para enfrentar una crisis bancaria de esa magnitud sin comprometer los ahorros de sus ciudadanos?